
O Mapa das Perdas na Bolsa Revela os Temores do Mercado
Forbes, a mais conceituada revista de negócios e economia do mundo. A eleição mudou o preço das empresas brasileiras em questão de horas. Na segunda-feira, 26 de outubro, o valor de mercado das companhias listadas na B3 encolheu R$ 734 bilhões, uma perda de 12,91% em relação ao fechamento de sexta-feira, segundo levantamento da Elos Ayta.
O montante equivale a quase todo o valor de mercado da Petrobras. Mais importante do que a dimensão do tombo, porém, foi a maneira como ele se distribuiu: bancos, empresas de energia e negócios dependentes do crédito doméstico concentraram as perdas, enquanto companhias exportadoras encontraram alguma proteção na disparada do dólar. O resultado eleitoral desencadeou uma revisão abrupta das expectativas dos investidores.
O mercado passou a exigir uma compensação maior pelo risco de investir no Brasil, em um movimento que atingiu especialmente os negócios expostos às condições de financiamento domésticas. As dúvidas sobre a trajetória das contas públicas, os juros de longo prazo e o custo do crédito passaram a pesar sobre a avaliação das companhias. A dimensão do ajuste aparece nos números.
O valor de mercado consolidado das empresas listadas na Bolsa caiu de R$ 5,684 trilhões, em 23 de outubro, para R$ 4,950 trilhões na segunda-feira. A perda de um único pregão foi suficiente para apagar a valorização de R$ 409 bilhões acumulada entre 2 e 23 de outubro, período em que o mercado havia avançado após o primeiro turno das eleições. A reversão também atingiu os ganhos acumulados desde o início do ano.
Até 23 de outubro, as empresas listadas haviam acrescentado R$ 972 bilhões ao seu valor de mercado em relação ao fechamento de 2025. O tombo de segunda-feira consumiu 75,5% desse ganho. A Bolsa ainda preservava uma valorização de R$ 238 bilhões, ou 5,05% no ano, mas boa parte do avanço que havia sustentado o desempenho do mercado até então desapareceu.
608 pontos, depois de um circuit breaker na pré-abertura. O dólar comercial avançou 8,21%, para R$ 5,40. A combinação de ações em queda e moeda americana em alta refletiu uma mudança abrupta na percepção de risco: investidores reduziram a exposição a ativos brasileiros, enquanto o câmbio incorporou uma demanda maior por proteção.
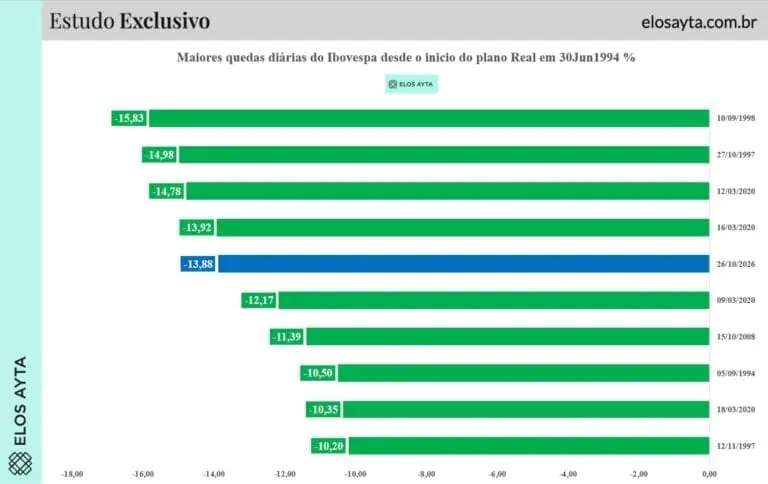
A queda do índice foi a quinta maior desde o início do Plano Real, em 1994 , de acordo com outro levantamento da Elos Ayta. O ranking é liderado pelo recuo de 15,83% registrado em 10 de setembro de 1998, durante a crise financeira russa. Em seguida aparecem a queda de 14,98% em 27 de outubro de 1997, em meio à crise asiática, e as perdas de 14,78% em 12 de março de 2020 e de 13,92% em 16 de março daquele ano, durante o início da pandemia de Covid-19.
A comparação coloca o pregão eleitoral entre os episódios mais severos da história recente da Bolsa brasileira. Mas há uma diferença importante: enquanto as crises de 1997, 1998 e 2020 estiveram associadas a turbulências financeiras internacionais ou a um choque sanitário global, a queda de outubro de 2026 ocorreu em meio a uma reavaliação das perspectivas políticas e econômicas domésticas. Bancos no centro da turbulência Nenhum setor perdeu tanto valor de mercado quanto o bancário.
As 18 instituições reunidas no levantamento da Elos Ayta perderam R$ 240,1 bilhões em um único pregão. A cifra representa cerca de um terço da perda total das empresas listadas e supera, isoladamente, a desvalorização registrada em qualquer outro segmento. Entre as instituições financeiras, o Itaú Unibanco perdeu R$ 75,9 bilhões em valor de mercado.
O BTG Pactual teve uma redução de R$ 63,8 bilhões, enquanto o Bradesco perdeu R$ 45,5 bilhões e o Banco do Brasil , R$ 41,4 bilhões. A B3, operadora da Bolsa, viu sua capitalização diminuir R$ 42,9 bilhões. Os bancos são particularmente sensíveis às perspectivas para a atividade econômica e o crédito.
Uma economia que cresce menos tende a demandar menos empréstimos, enquanto juros elevados podem comprometer a capacidade de pagamento de famílias e empresas. O efeito sobre os resultados bancários depende também das margens financeiras e da evolução da inadimplência, mas a combinação de menor crescimento e maior risco de crédito costuma pesar sobre a avaliação das instituições. O caso do Banco do Brasil ajuda a entender a seletividade do movimento.
Segundo a Elos Ayta, o banco perdeu R$ 41,4 bilhões em valor de mercado na segunda-feira, passando de R$ 141,1 bilhões para R$ 99,7 bilhões. A Petrobras perdeu R$ 59,2 bilhões, mas sua capitalização recuou de R$ 805,1 bilhões para R$ 745,9 bilhões. Em termos proporcionais, a redução foi de 29,3% no Banco do Brasil e de 7,3% na petroleira.
Como explica Mario Machado, assessor econômico da InvestSmart, as duas empresas têm a União como controladora, mas seus negócios respondem a mecanismos econômicos distintos. A Petrobras vende petróleo cotado em dólar e pode obter uma compensação cambial quando a moeda americana se valoriza. O Banco do Brasil, por sua vez, empresta principalmente em reais para empresas e famílias brasileiras.
“Se a perspectiva é de crédito mais caro e atividade econômica mais fraca, o banco fica exposto a um ambiente potencialmente menos favorável para a expansão dos empréstimos e a qualidade de sua carteira”, diz. As maiores quedas revelam onde o ajuste foi mais severo O desempenho individual das ações reforça essa interpretação. Entre os papéis do Ibovespa, as dez maiores quedas variaram de 38,39% a 58,23%, segundo levantamento da Elos Ayta.
O Magazine Luiza, negociado sob o código MGLU3, liderou a lista, com recuo de 58,23%. Em seguida apareceram a Vamos, com queda de 56,79%, e a Hapvida, que perdeu 54,93%. A lista também inclui C&A, com desvalorização de 47,47%; Cosan, com 46,73%; Cyrela, com 44,81%; Assaí, com 42,97%; MRV, com 42,53%; Localiza, com 39,58%; e Cogna, com 38,39%.
A composição desse grupo é reveladora. Há varejistas, incorporadoras, uma locadora de veículos, empresas de saúde e educação e companhias expostas a diferentes segmentos da economia. Não se trata de um conjunto homogêneo, mas boa parte desses negócios depende, em alguma medida, do crédito, do consumo doméstico ou de investimentos cujo retorno é calculado ao longo de vários anos.
O Magazine Luiza e o Assaí estão expostos ao comportamento dos consumidores e às condições de financiamento das compras. Cyrela e MRV dependem do mercado imobiliário, no qual o custo do crédito influencia tanto a capacidade de compra das famílias quanto a viabilidade dos projetos. A Localiza e a Vamos precisam financiar frotas e administrar o custo de capital de suas operações.
Hapvida e Cogna, por sua vez, estão sujeitas às condições de demanda e financiamento que afetam os setores de saúde e educação. As quedas não significam que todas essas empresas tenham registrado uma deterioração equivalente de seus resultados operacionais em um único dia. O preço das ações incorpora expectativas sobre lucros futuros.
Quando os investidores passam a considerar mais provável um cenário de juros elevados, crescimento menor ou crédito restrito, podem reduzir rapidamente o valor que estão dispostos a pagar por esses lucros. O custo do dinheiro contamina outros setores Depois dos bancos, as maiores perdas setoriais vieram das empresas de energia elétrica, que perderam R$ 92,8 bilhões em valor de mercado, e das companhias de exploração, refino e distribuição de petróleo, com redução de R$ 80,5 bilhões. Juntos, os três segmentos mais afetados responderam por R$ 413,5 bilhões em perdas, aproximadamente 60% do total registrado nos 20 setores analisados pela Elos Ayta.
A presença das elétricas entre os setores mais atingidos pode parecer contraditória. Diferentemente do varejo, muitas empresas de energia operam com receitas contratadas ou reguladas, o que oferece alguma previsibilidade ao fluxo de caixa. Mas previsibilidade não significa imunidade aos juros.
O valor de uma empresa depende, entre outros fatores, da expectativa de quanto ela ganhará no futuro e da taxa utilizada para trazer esses ganhos a valores presentes. Quando os juros de longo prazo sobem, o valor atual desses fluxos diminui. Para companhias que precisam investir continuamente em infraestrutura ou carregam dívidas elevadas, o encarecimento do financiamento também pode reduzir a atratividade dos projetos e pressionar os resultados.
Alexandre Pletes, head de renda variável da Faz Capital, relaciona a queda dos setores à abertura da curva de juros. Segundo ele, as taxas futuras chegaram a cerca de 16% em diferentes vencimentos antes de recuarem para a faixa de 15%. A curva de juros reúne as taxas negociadas no mercado para diferentes prazos e reflete as expectativas dos investidores para a inflação, a política monetária e o risco fiscal.
Uma abertura da curva significa que o mercado passou a exigir remuneração maior para emprestar dinheiro por períodos mais longos. Esse movimento encarece o financiamento das empresas e reduz o valor que os investidores estão dispostos a pagar por seus lucros futuros. A preocupação fiscal entra nessa conta porque a percepção de uma trajetória menos sustentável para as contas públicas pode elevar o prêmio exigido para financiar o governo brasileiro.
Esse prêmio se transmite aos demais ativos da economia. Com títulos públicos oferecendo retornos maiores, as ações precisam parecer mais baratas para continuar competitivas. A questão, portanto, não é apenas se o Banco Central reduzirá a Selic na próxima reunião.
Mesmo que a taxa básica permaneça estável ou comece a cair mais adiante, os juros de mercado podem continuar elevados se os investidores não estiverem convencidos sobre a trajetória fiscal e inflacionária. É essa distinção que torna a curva longa particularmente importante para os próximos pregões. O custo do dinheiro que determina o financiamento de um imóvel, de uma frota de veículos ou de um projeto de infraestrutura não depende exclusivamente da Selic corrente.
Depende também das taxas que bancos e investidores exigem para compromissos que se estendem por vários anos. O dólar protege alguns negócios, mas não todos O comportamento das exportadoras ofereceu um contraponto ao tombo generalizado. Enquanto a maior parte das ações caiu, a Vale subiu 4%.
Para empresas que recebem em moeda estrangeira, a alta do dólar pode elevar o valor, em reais, das receitas obtidas no exterior. Essa proteção, contudo, tem limites. O efeito depende da estrutura de custos e das dívidas de cada companhia, assim como dos preços internacionais de seus produtos.
Além disso, uma valorização cambial pode ser revertida se as expectativas mudarem. O ganho em reais não representa necessariamente um aumento equivalente da rentabilidade operacional. Para as empresas voltadas ao mercado doméstico, a conta é diferente.
Suas receitas são predominantemente em reais e não recebem o mesmo impulso cambial, enquanto insumos importados podem ficar mais caros. Se a alta do dólar também pressionar a inflação, poderá dificultar a queda dos juros e prolongar as condições financeiras desfavoráveis. A diferença entre os dois grupos ajuda a explicar por que a reação à eleição foi tão desigual.
A alta do dólar favoreceu, ao menos inicialmente, parte das empresas exportadoras. Já os negócios que dependem do poder de compra das famílias, do financiamento de longo prazo ou de investimentos intensivos em capital ficaram mais expostos à revisão das expectativas. A recuperação depende de mais do que um pregão Na terça-feira, 27 de outubro, parte dos setores mais castigados ensaiava uma recuperação.
Até as 13h40, a mediana das ações de varejo subia 2%, a das construtoras avançava 3,5% e a de saúde e educação ganhava 2,6%. Os bancos privados permaneciam praticamente estáveis, enquanto as exportadoras devolviam parte dos ganhos, acompanhando o movimento do dólar. O repique, porém, era modesto diante das perdas da véspera.
Uma alta de 2% depois de uma queda muito maior pode refletir apenas ajustes d
Resumo publicado pelo SJX NEWS. O conteúdo integral pertence ao veículo de origem.
Leia a matéria completa em Forbes Brasil →