Os Vilela de Queiroz cortaram na própria carne pela Minerva – e estão com uma conta pesada
A Minerva Foods cresceu incorporando unidades de JBS e Marfrig e construindo uma rede de produção em diferentes países. Agora, a conta da expansão pressiona tanto o frigorífico quanto a holding de seus controladores. O desafio ganhou outra dimensão com a aquisição das operações da Marfrig no Brasil, na Argentina e no Chile, concluída em outubro de 2024.
Para reforçar as finanças da Minerva depois desse movimento, os controladores também recorreram ao crédito. Leia também Negócios A lenta retomada dos Bertin: família avança em reestruturação e pode deixar a RJ já em 2027 Negócios BRF + Marfrig: a saga de R$ 15 bilhões de Marcos Molina e os embates até a criação da MBRF A VDQ , holding que reúne as participações de diferentes ramos da família Vilela de Queiroz, captou R$ 705 milhões com o Bradesco no fim de 2024, em uma operação que previa ações da Minerva como garantia. No ano seguinte, aportou R$ 792 milhões no frigorífico para reforçar seu capital e reduzir o endividamento – a capitalização chegou a R$ 2 bilhões.
O movimento também ampliou a fatia da holding na Minerva, de 22,36% para 28,9%. A família aumentou sua participação nos resultados de uma eventual recuperação da companhia, mas assumiu uma dívida cujo custo supera os dividendos que vem recebendo do negócio. Em 2025, por exemplo, a VDQ recebeu R$ 47,6 milhões em dividendos da Minerva e contabilizou R$ 144,5 milhões em juros.
Os repasses do frigorífico equivaleram, portanto, a apenas um terço das despesas de juros. A diferença expõe o desafio dos Vilela de Queiroz: financiar sua própria dívida enquanto a Minerva prioriza reduzir a dela. A perspectiva de alívio para a VDQ esbarra na prioridade da Minerva de reduzir sua própria dívida.
Na apresentação dos resultados do segundo trimestre, o diretor financeiro da Minerva, Edison Ticle , afirmou que pretende manter os dividendos no mínimo previsto no estatuto, de 25% do lucro líquido ajustado, mesmo que a alavancagem diminua. Com isso, um aumento expressivo dos repasses dependeria de uma recuperação do lucro do frigorífico. O encarecimento do gado para abate, sobretudo no Brasil, também pressionou a margem bruta da companhia, adicionando um obstáculo e tanto à melhora dos resultados que poderia aliviar as contas da holding.
Família do agro A participação reunida na VDQ é compartilhada por diferentes ramos de uma família cuja relação com o gado começou décadas antes da entrada nos frigoríficos. Em 1957, os irmãos Edivar , Ibar , Izonel e Antônio iniciaram um negócio de criação e transporte de bovinos, a Expresso Barretos . A entrada no abate ocorreu 35 anos depois, em 1992, com a compra do frigorífico Minerva, em Barretos.
Naquela fase, outros dois irmãos, Ismael e Edvair , juntaram-se ao negócio, como relatou a revista Capital Aberto , em 2012 . A aquisição também abriu espaço para a segunda geração da família. Fernando Galletti de Queiroz , primogênito dos quatro filhos de Edivar e atual CEO da Minerva, chegou naquele ano como diretor comercial, após trabalhar na multinacional americana Cargill .
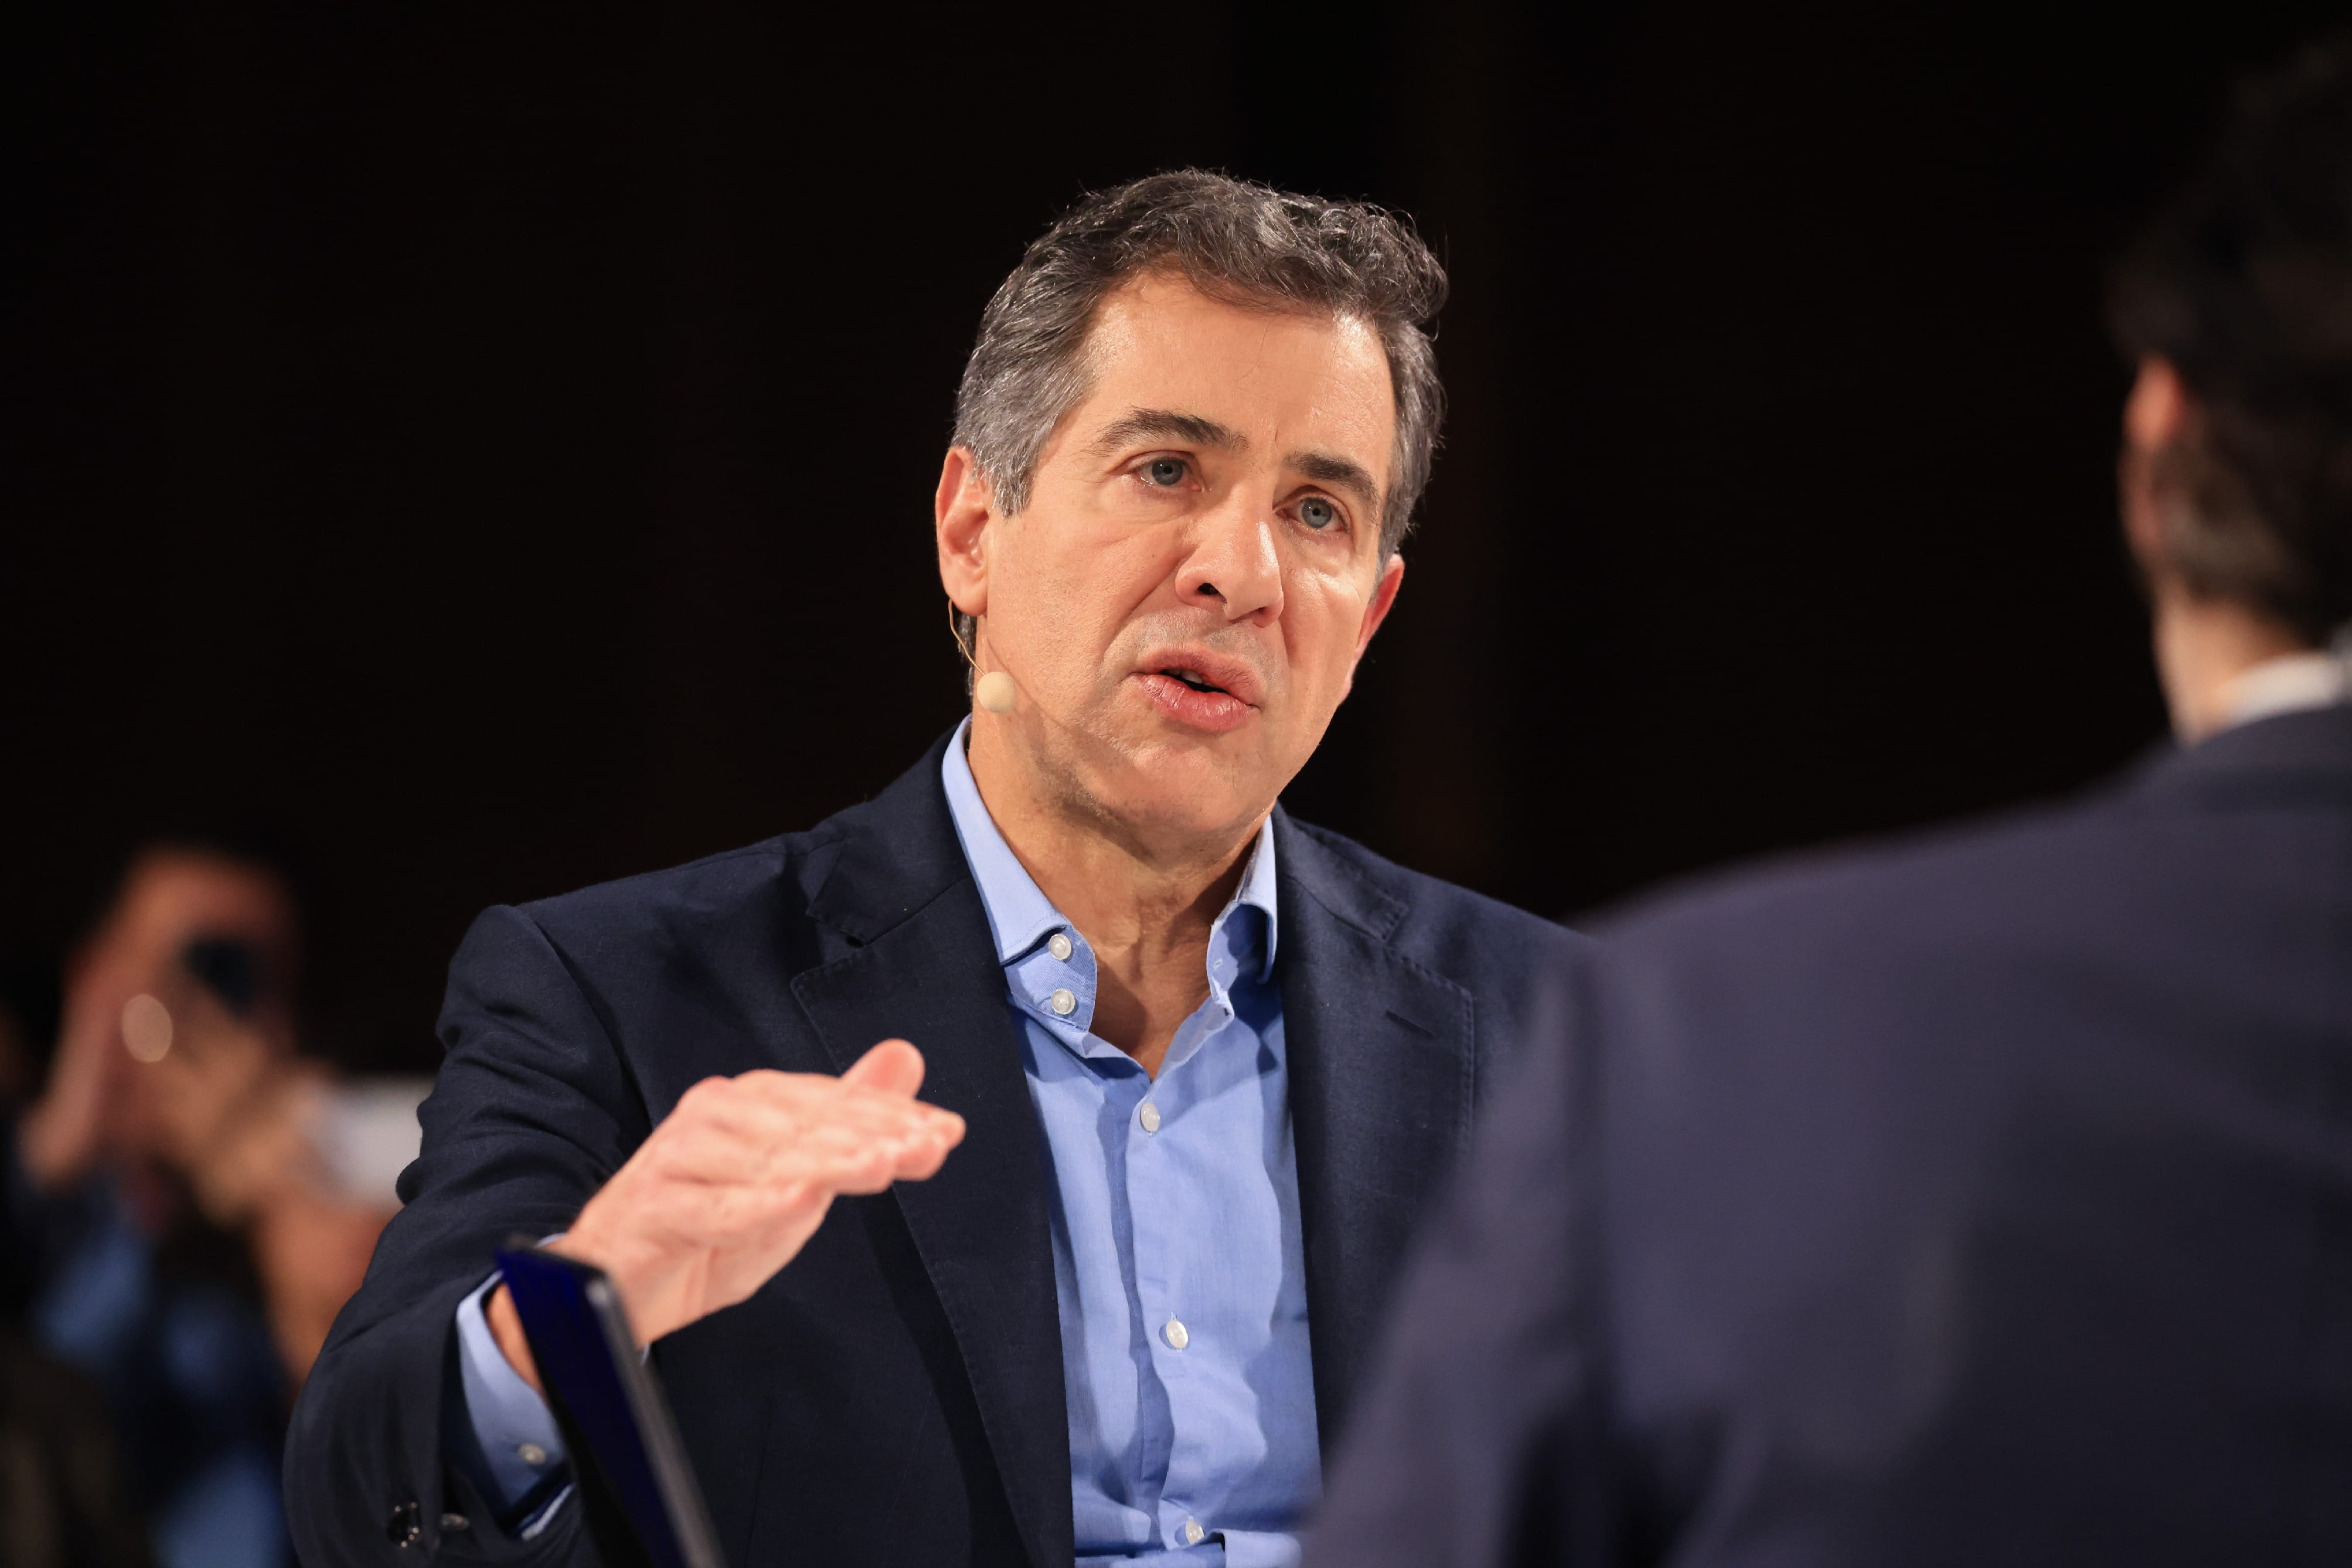
A expansão também contou com capital saudita. Em janeiro de 2016, a Salic , empresa de investimentos em alimentos e agropecuária do governo da Arábia Saudita , entrou na Minerva com um aporte de cerca de R$ 746 milhões por 19,95% das ações. Fernando Galletti de Queiroz, CEO da Minerva Foods (Bloomberg) Além de firmar um acordo de acionistas com a VDQ, a nova sócia trouxe recursos para reduzir o endividamento e financiar investimentos.
No ano seguinte, a Minerva deu um salto na América do Sul: desembolsou US$ 300 milhões por nove frigoríficos da JBS na Argentina, no Paraguai e no Uruguai, ampliando em 52% sua capacidade de abate. Outro grande avanço veio em outubro de 2024, com a incorporação das unidades da Marfrig no Brasil e na Argentina, com capacidade para mais 10,8 mil bovinos por dia, além de uma operação de ovinos no Chile. Produzir em diferentes países permite aproveitar tanto a disponibilidade de gado quanto as condições de acesso aos mercados compradores.
Se uma barreira sanitária ou comercial restringe as exportações de um país, a Minerva pode atender parte dessa demanda a partir de outro. Essa flexibilidade permanece no centro da estratégia do grupo. As aquisições consolidaram a Minerva como a maior exportadora de carne bovina in natura da América do Sul e acentuaram as diferenças de estratégia entre os grandes frigoríficos brasileiros.
A companhia dos Vilela de Queiroz concentrou sua expansão na produção sul-americana para abastecer o mercado internacional. A JBS construiu uma ampla base industrial nos Estados Unidos e em outros países, com negócios também em aves, suínos e alimentos preparados. A MBRF, formada pela união de Marfrig e BRF, combina bovinos com marcas de processados como Sadia e Perdigão e amplia sua presença no Oriente Médio e em alimentos processados.
A compra dos ativos da Marfrig, portanto, foi transformadora, mas ao custo de um esforço financeiro que alcançou os controladores da Minerva. A conta da expansão O movimento de aporte de R$ 792 milhões em 2024 deixou a VDQ com menos liquidez. Entre dezembro de 2024 e o fim de 2025, seu caixa caiu de R$ 769,8 milhões para R$ 82,3 milhões.
Os recursos aplicados na Minerva se transformaram em uma participação maior na companhia, mas reduziram a reserva disponível para as obrigações da própria holding. A dívida total da VDQ passou de R$ 949,4 milhões em 2024 para R$ 1,14 bilhão um ano depois. O financiamento obtido com o Bradesco tem um calendário que concentra os maiores pagamentos mais adiante.
Até lá, porém, a operação prevê juros de CDI mais 3,6% ao ano, um custo alto diante do atual nível da Selic, hoje em 13,75% ao ano. O calendário dá tempo para que a expansão da Minerva produza retorno para a holding. Mas o frigorífico ainda precisa administrar sua própria dívida antes de ampliar os repasses aos acionistas.
No primeiro semestre, a operação e os investimentos consumiram R$ 1,42 bilhão de caixa. Parte da pressão veio do dinheiro aplicado em estoques e de vendas que ainda não haviam sido recebidas. Ainda assim, a Minerva mantém liquidez expressiva: eram R$ 14,9 bilhões em caixa, diante de R$ 5,6 bilhões de dívidas de curto prazo.
A administração espera liberar recursos de estoques no segundo semestre e reduzir a alavancagem para entre 2,2 e 2,3 vezes até dezembro. Foi sobre essa combinação – dívida na holding e prioridade de redução do endividamento no frigorífico – que o InvestNews questionou Edison Ticle e Fernando Galletti de Queiroz durante o Investor Day recém-promovido pela empresa em Barretos, sede da Minerva. Os executivos defenderam que recorrer ao Bradesco foi uma escolha da holding entre as alternativas disponíveis e citaram aportes dos sócios como outra fonte de recursos para pagar a dívida.
O uso dos dividendos na estrutura do empréstimo, argumentaram, não muda a prioridade financeira da Minerva. Fernando, CEO da Minerva, possui ainda outros 5% diretamente na VDQ, o que leva sua participação econômica, direta e indireta, a 16%. Entre os demais acionistas estão Ibar Vilela de Queiroz, com 15%, e Isabel Cristina de Alcântara Queiroz, com 13,76%.
Nenhum acionista isoladamente detém mais da metade do capital da holding. Na Minerva, a VDQ possui aproximadamente 29% e mantém um acordo de acionistas com a saudita Salic, dona de cerca de 24%. Outro ramo familiar já enfrenta uma renegociação de dívidas.
A IZVQ, que reúne a viúva e os três filhos de Izonel Vilela de Queiroz e detém 5% da VDQ, integra um grupo agropecuário que recorreu à Justiça em julho para tentar suspender cobranças enquanto preparava uma recuperação extrajudicial. h+"px","important"); }); })(); Segundo reportagem do site The AgriBiz publicada em agosto , o grupo acumulava mais de R$ 140 milhões em dívidas, em meio a dificuldades operacionais e restrições de crédito após a morte de Izonel, em 2024. Em resposta àquela reportagem, a VDQ afirmou que as dívidas e execuções envolvendo esse ramo da família não afetam seu balanço, sua liquidez ou suas obrigações, nem os da Minerva.
Ressaltou ainda que a IZVQ é uma acionista minoritária, sem poder de controle sobre as duas companhias. ]]>
Resumo publicado pelo SJX NEWS. O conteúdo integral pertence ao veículo de origem.
Leia a matéria completa em InvestNews →