
Para a Ambev, o consumo de cerveja não esteve nem está em crise. Apenas voltou ao normal
A queda no consumo de cerveja no Brasil ao longo de 2025 levantou dúvidas sobre o futuro de um dos mercados mais importantes para a indústria de bebidas. Com o orçamento das famílias pressionado e as mudanças nos hábitos dos consumidores, ganhou força a percepção de que os brasileiros poderiam estar bebendo menos – e isso como tendência. A Ambev tem outra interpretação.
Para a companhia, a retração do ano passado não representou uma mudança estrutural no consumo mas uma volta à normalidade depois de dois anos excepcionalmente favoráveis ao setor. “O ano de 2025 deu um reset na base da indústria de cerveja no Brasil”, afirma Guilherme Fleury, CFO (Executivo-Chefe Financeiro) da Ambev, em entrevista ao InvestNews após a divulgação dos resultados do terceiro trimestre, nesta quinta-feira (29). Leia também Negócios Heineken reverte queda nas vendas no Brasil e receita cresce dois dígitos Negócios Stella Artois substitui Heineken como cerveja oficial da Champions League A leitura da empresa se apoia em dois fatores que influenciam diretamente as vendas de cerveja: renda disponível e temperatura.
Em 2023 e 2024, especialmente no último ano, a combinação foi favorável. A economia brasileira crescia acima de sua média histórica, o consumo das famílias avançava em ritmo acelerado e as temperaturas elevadas estimulavam a demanda por bebidas. Segundo Fleury, em 2024, o consumo das famílias crescia a um ritmo próximo de três vezes o observado em 2026.
O fenômeno climático El Niño também contribuiu para temperaturas excepcionalmente altas naquele período. Quando essas condições deixaram de ser tão favoráveis, a indústria perdeu volume. Em 2025, as vendas de cerveja recuaram entre 4,5% e 5%, segundo estimativas citadas pelo executivo.
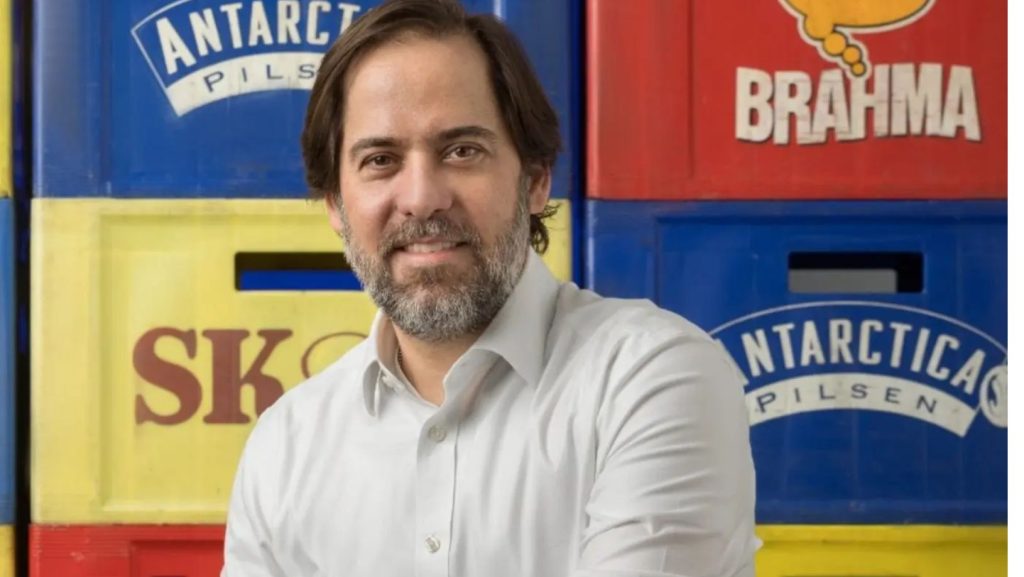
Guilherme Fleury, CFO da Ambev: margem segue como uma prioridade Para a Ambev, porém, 2023 e 2024 foram os anos fora da curva. É 2025 que deve servir como referência para avaliar a evolução mais recente do mercado. “Quando nós passamos pelo ano duro de 2025, nós usamos essa área dentro da Ambev para entender exatamente o que estava se passando”, diz Fleury, em referência à área de inteligência de mercado da companhia.
A conclusão, segundo ele, foi que a desaceleração estava relacionada principalmente a fatores cíclicos, e não a um enfraquecimento estrutural da categoria. Essa interpretação ajuda a explicar por que a Ambev vê com otimismo os números de 2026, embora o desempenho do terceiro trimestre tenha frustrado parte dos analistas. De acordo com dados da Nielsen citados pela companhia, a indústria brasileira de cerveja cresceu aproximadamente 4% entre julho e setembro.
Os volumes da Ambev, no entanto, avançaram apenas 0,5%, abaixo dos 3,3% esperados pelo consenso de mercado. A diferença chamou a atenção dos bancos. Em relatório, o Citi destacou que a recuperação da indústria não se traduziu em um crescimento equivalente nas vendas da Ambev.
Ambev vs Heineken A Heineken, principal concorrente da companhia no país – e liderada globalmente pelo brasileiro Rafa Oliveira –, registrou crescimento de volume na faixa de um dígito médio no período. O Citi ressalta, contudo, que a cervejaria holandesa partia de uma base de comparação mais favorável, depois de uma queda de 12% no terceiro trimestre de 2025. Fleury contesta a leitura baseada apenas nos últimos três meses.
Segundo ele, a Copa do Mundo – em junho e julho – provocou diferenças no calendário de vendas e na forma como a Nielsen capturou o consumo entre o segundo e o terceiro trimestres. Ao combinar os dois períodos, a indústria cresceu 1,3%, enquanto os volumes da Ambev avançaram 2,7%. “A tendência é mais clara quando nós olhamos os dois juntos”, afirma o executivo.
Na avaliação da companhia, essa diferença de 1,4 ponto percentual mostra que a Ambev continua ganhando participação de mercado, tanto nos supermercados quanto nos bares e restaurantes, em diferentes regiões e segmentos de preço. Os analistas ainda veem desafios. A XP, por exemplo, resumiu sua avaliação dos resultados com o título “A parte fácil ficou para trás”.
Já a Ativa Investimentos manteve recomendação neutra para as ações, citando o ambiente macroeconômico adverso, as dificuldades de consumo e a concorrência. O brasileiro muda a cerveja que bebe Mesmo que a Ambev considere a queda de 2025 um fenômeno cíclico, os números mostram uma transformação no perfil da demanda. No terceiro trimestre, os volumes das cervejas premium da companhia cresceram na casa dos “10% altos”, enquanto os rótulos tradicionais, classificados como mainstream , registraram queda de um dígito médio.
O desempenho foi ainda mais expressivo entre os produtos associados a escolhas de consumo consideradas mais equilibradas. As vendas de cervejas sem álcool avançaram na casa dos 40%. A Stella Pure Gold, versão com menos calorias, quase triplicou de volume, enquanto a Michelob Ultra cresceu mais de cinco vezes.
Essas taxas partem de bases menores, mas indicam em que segmentos estão algumas das principais oportunidades de expansão da empresa. Fleury reconhece que a categoria precisa acompanhar novas preferências, mas vê essa transformação como uma oportunidade para conquistar consumidores e ampliar as ocasiões de consumo. A estratégia passa por aumentar a oferta de cervejas sem álcool, versões com menor teor calórico e até produtos que tradicionalmente não fariam parte do universo cervejeiro.
Um exemplo é a Spaten Pro, lançada com 10 gramas de proteína e 92 calorias por unidade. “Muita gente não imaginava que cerveja poderia entrar nesse segmento de proteína”, afirma Fleury. A aposta da Ambev é que essas novidades ajudem a ampliar a relevância da categoria, em vez de simplesmente substituir o consumo das cervejas tradicionais.
O desafio da companhia é transformar a recuperação da demanda e a mudança do portfólio em resultados financeiros mais consistentes. No terceiro trimestre, a receita líquida consolidada da Ambev cresceu 7,6% organicamente, enquanto o Ebitda ajustado (métrica de geração de caixa operacional) avançou 8,9%, para R$ 7,27 bilhões. O lucro líquido ajustado aumentou 14,3%, chegando a R$ 4,39 bilhões.
A operação brasileira de cerveja, contudo, teve um desempenho mais modesto. O Ebitda ajustado cresceu apenas 1% organicamente, para R$ 3,54 bilhões, e a margem recuou 1,3 ponto percentual, pressionada por maiores investimentos comerciais. Parte da melhora do resultado consolidado veio das operações internacionais, especialmente da América Latina Sul, onde o Ebitda avançou 41,5% organicamente.
Apesar das ressalvas dos analistas, Fleury afirma que a companhia mantém confiança na estratégia. Como sinal dessa avaliação, a Ambev anunciou um novo programa de recompra de até 190 milhões de ações, equivalentes a aproximadamente R$ 2,9 bilhões. ]]>
Resumo publicado pelo SJX NEWS. O conteúdo integral pertence ao veículo de origem.
Leia a matéria completa em InvestNews →